
2026年5月硬派越野车型零售销量TOP20榜单,撕开了当下国内越野市场全新的竞争版图,这份覆盖二十万入门到百万级旗舰的销量数据,是行业迭代、消费观念转变、自主品牌技术突围最直观的缩影。
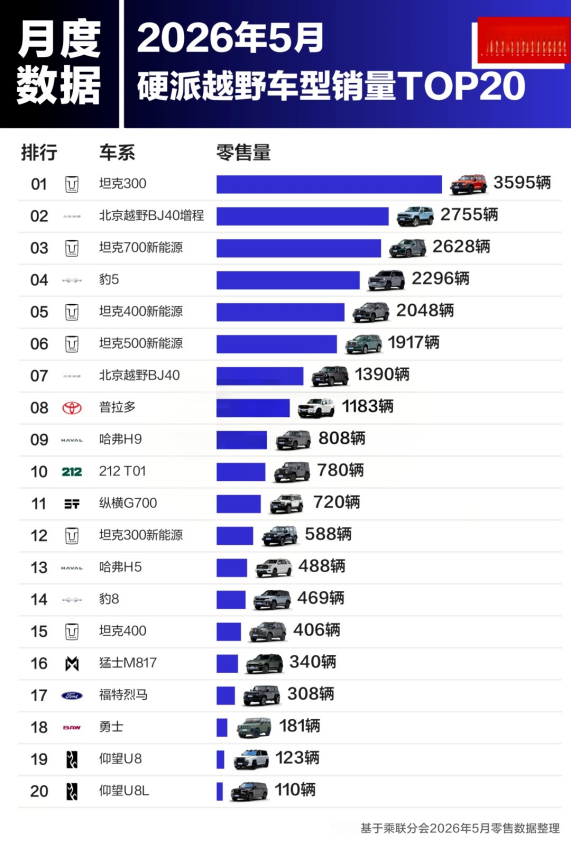
纵观整张榜单,国产车型包揽榜单前七名,曾经垄断硬派赛道的合资、进口车型全线退守,仅丰田普拉多一款合资车挤进前十,高端燃油越野与百万级电动越野沦为小众选择,细分赛道的竞争逻辑正在被彻底改写。
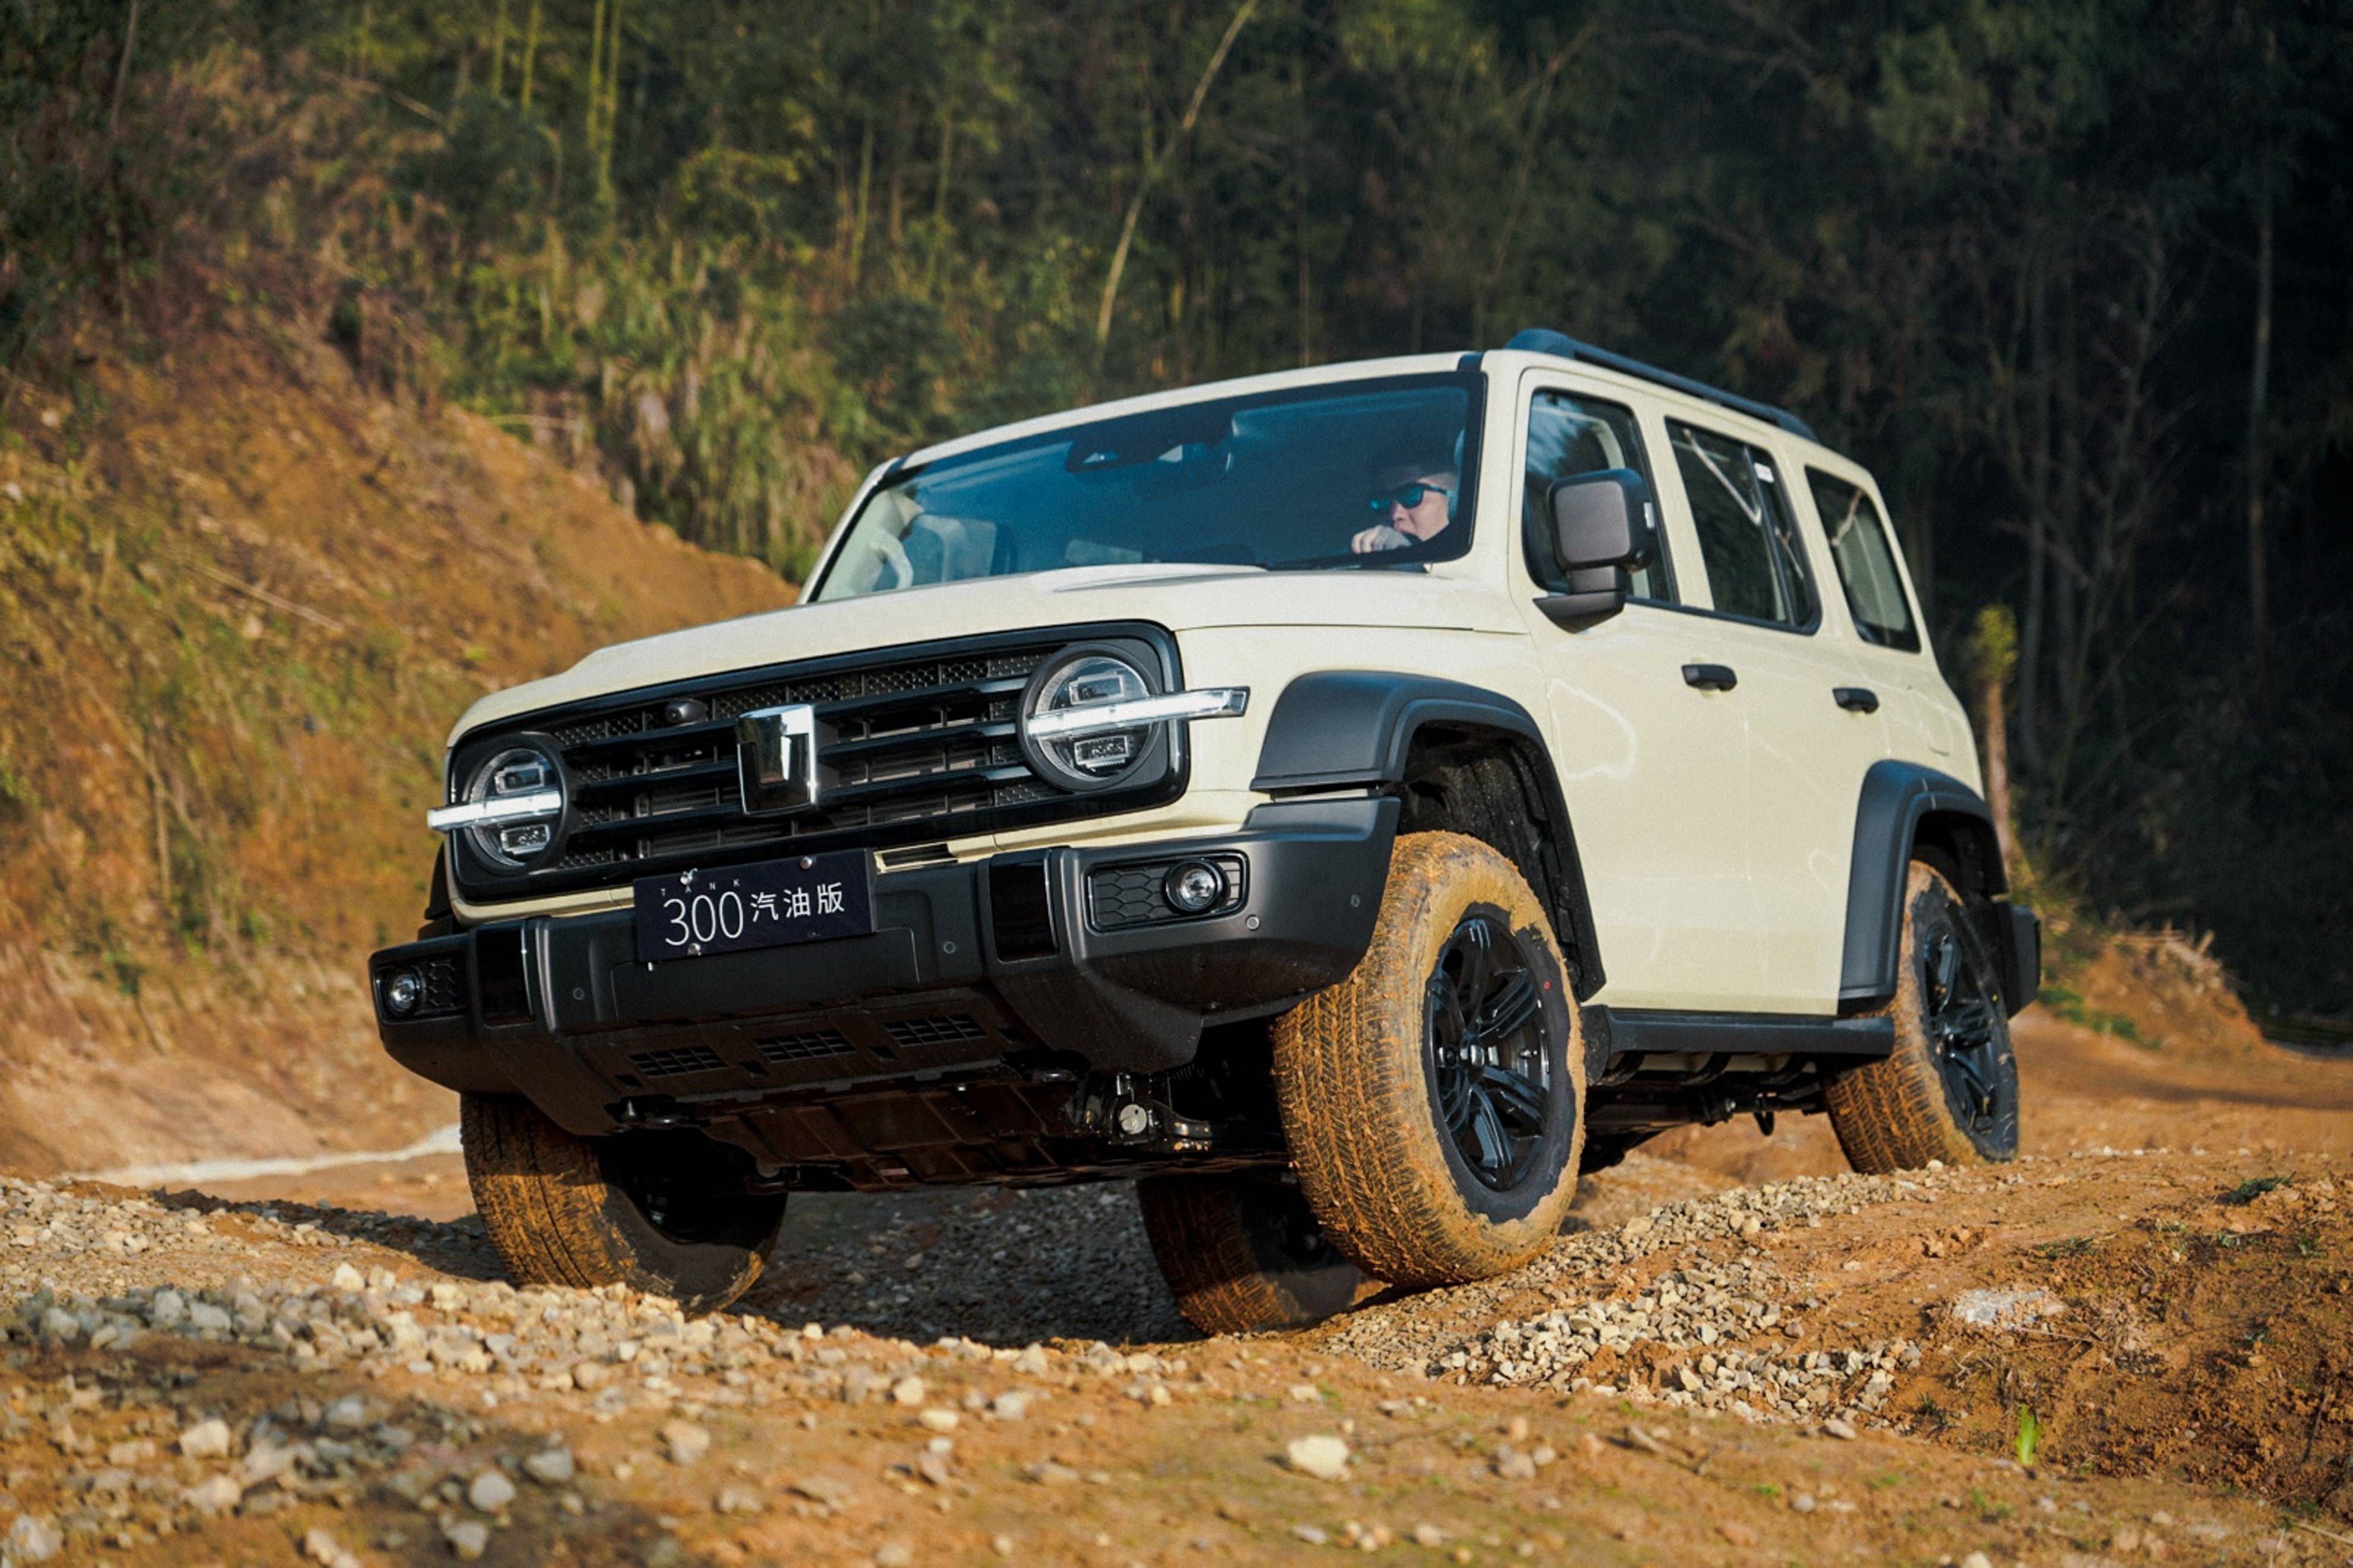
榜单第一名坦克300以3595台,甩开第二名BJ40增程近千台,兼顾城市通勤与轻度穿越,成熟改装生态牢牢稳住入门市场基本盘。第二名BJ40增程版售出2755台,燃油版BJ40以1390台排第七,两款车型合计销量突破四千台,让北京越野稳居赛道第二梯队。
爆款混动梯队撑起大盘,新能源已成越野消费主流选择
榜单前六名除坦克300燃油版,其余五席全部是混动硬派车型,直观体现当下消费者的选车倾向。
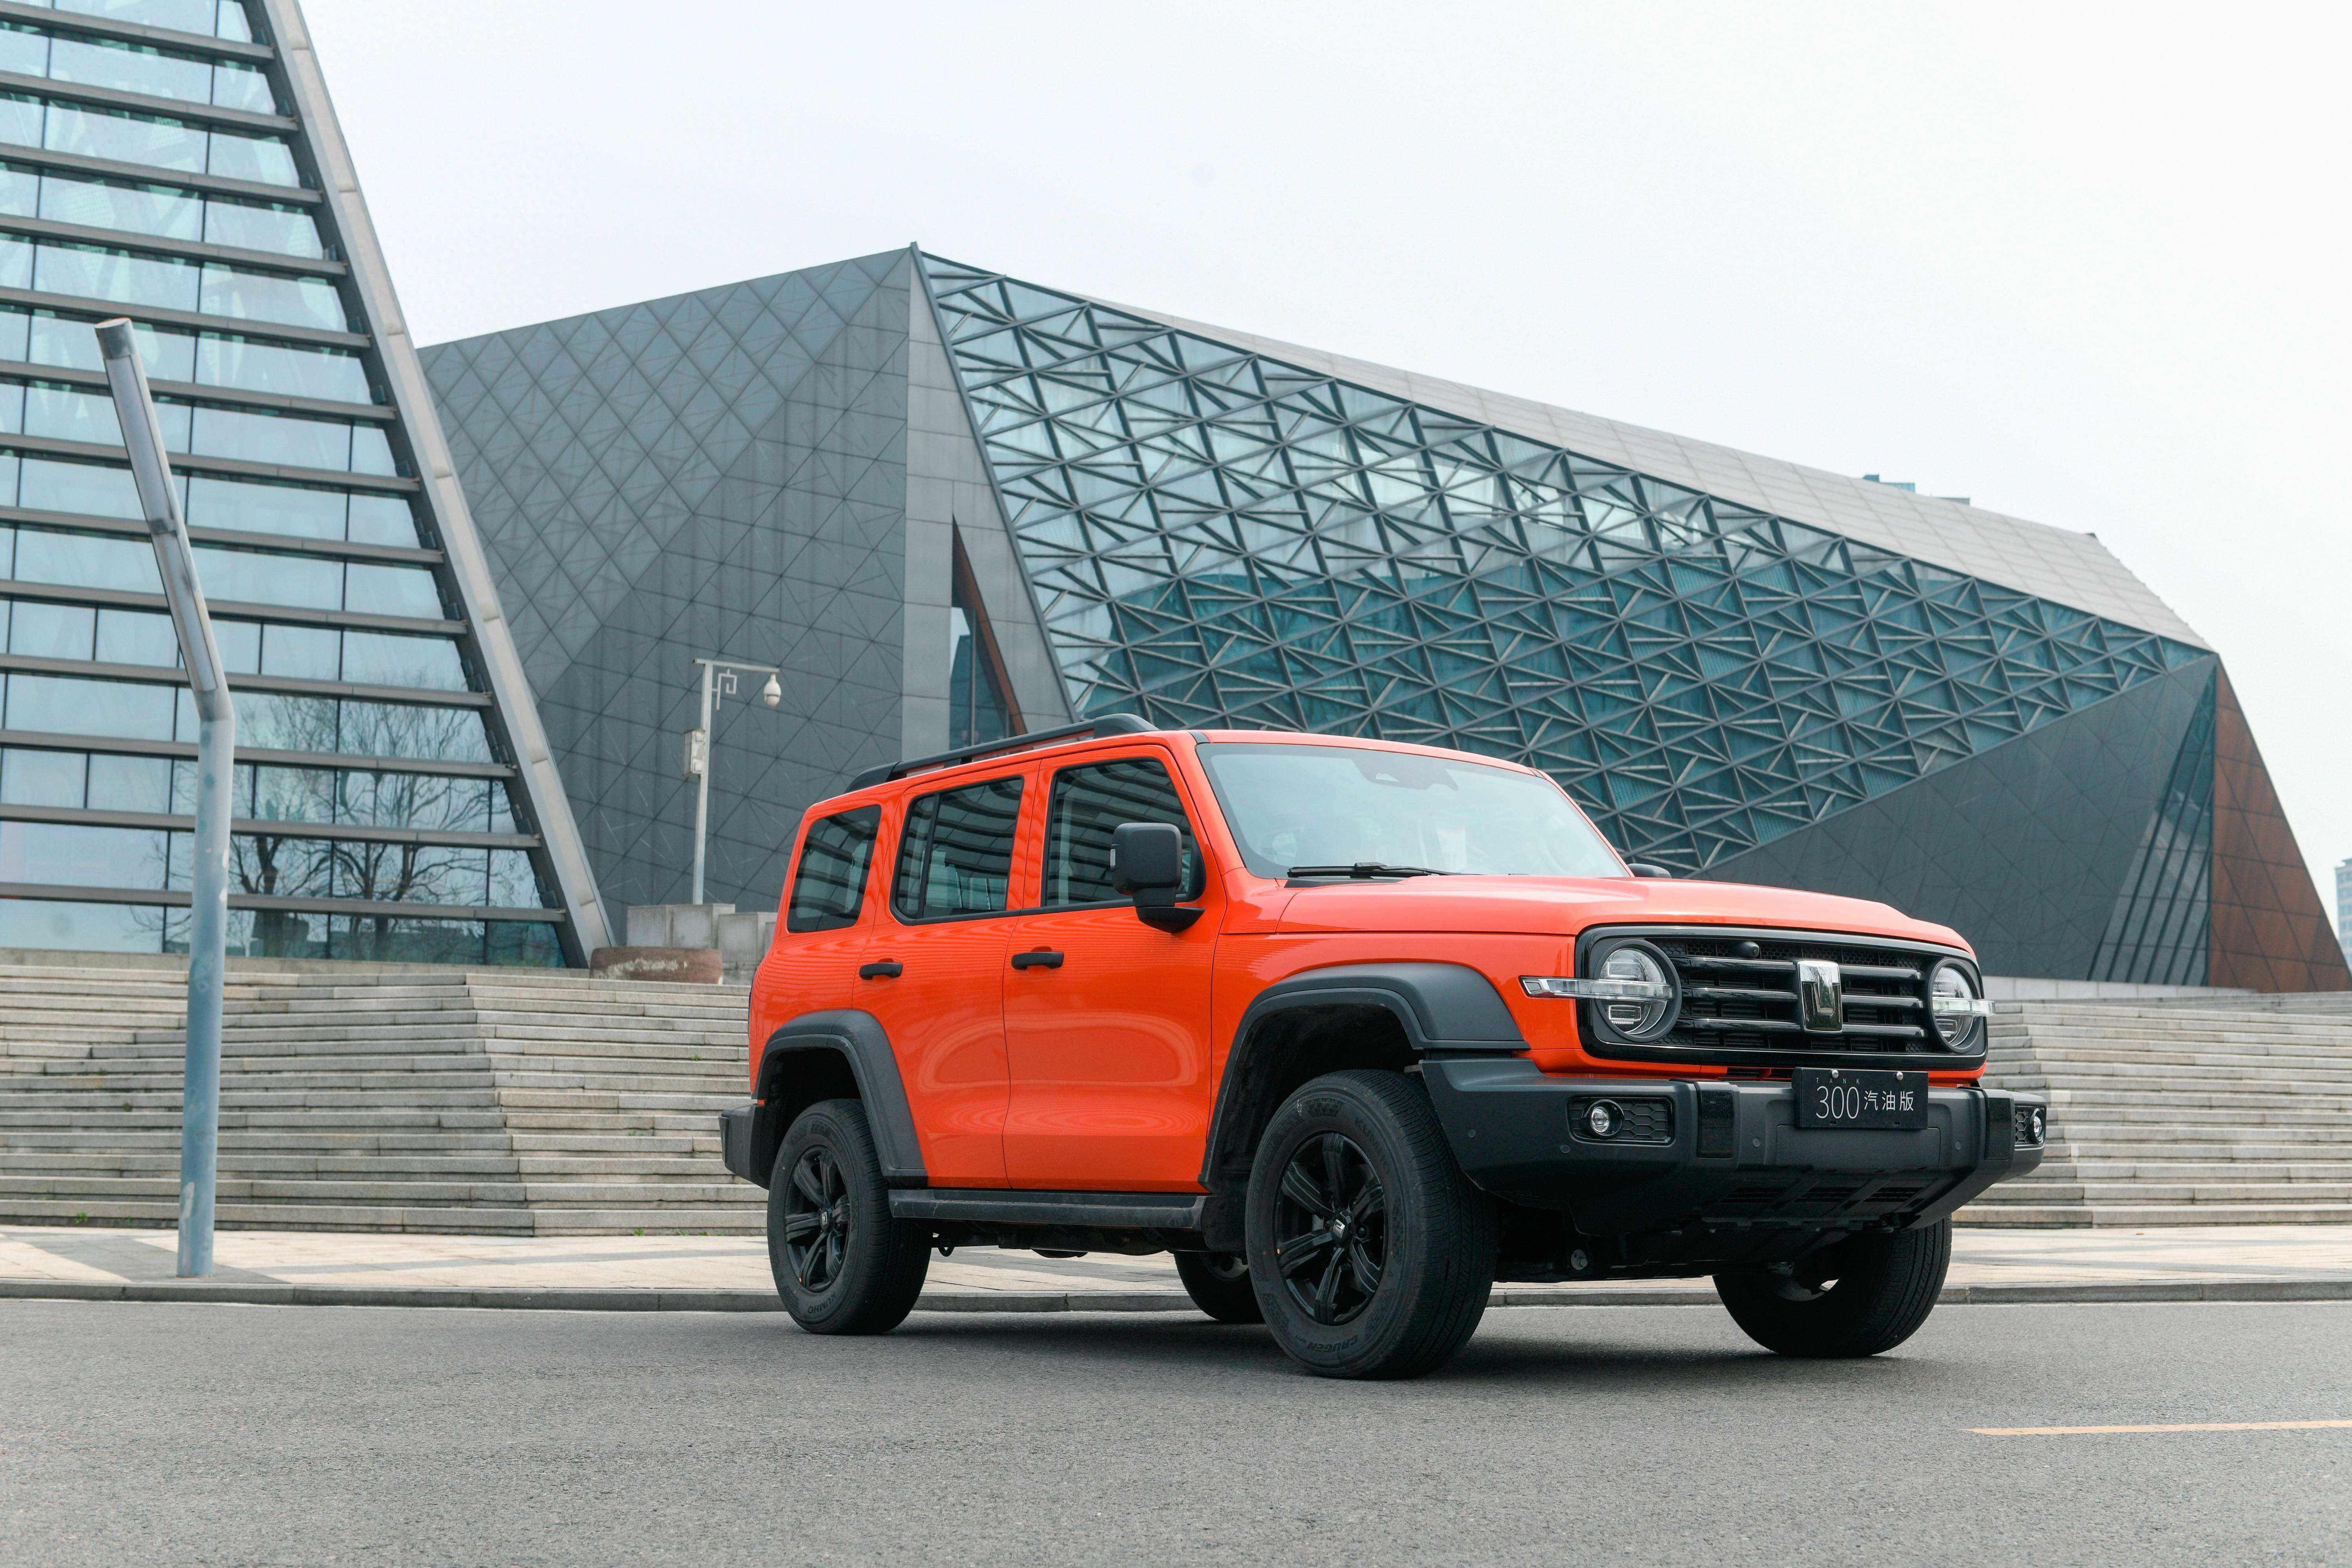
过去不少玩家认为电机电池会削弱越野车机械纯粹性,但国产Hi4-T、DMO混动越野平台给出了相反答案,电机带来大扭矩、低油耗与静谧驾乘,搭配大梁车身、四驱系统,市区代步省油,低速脱困能力更强,露营外放电更是击中户外用户核心需求。
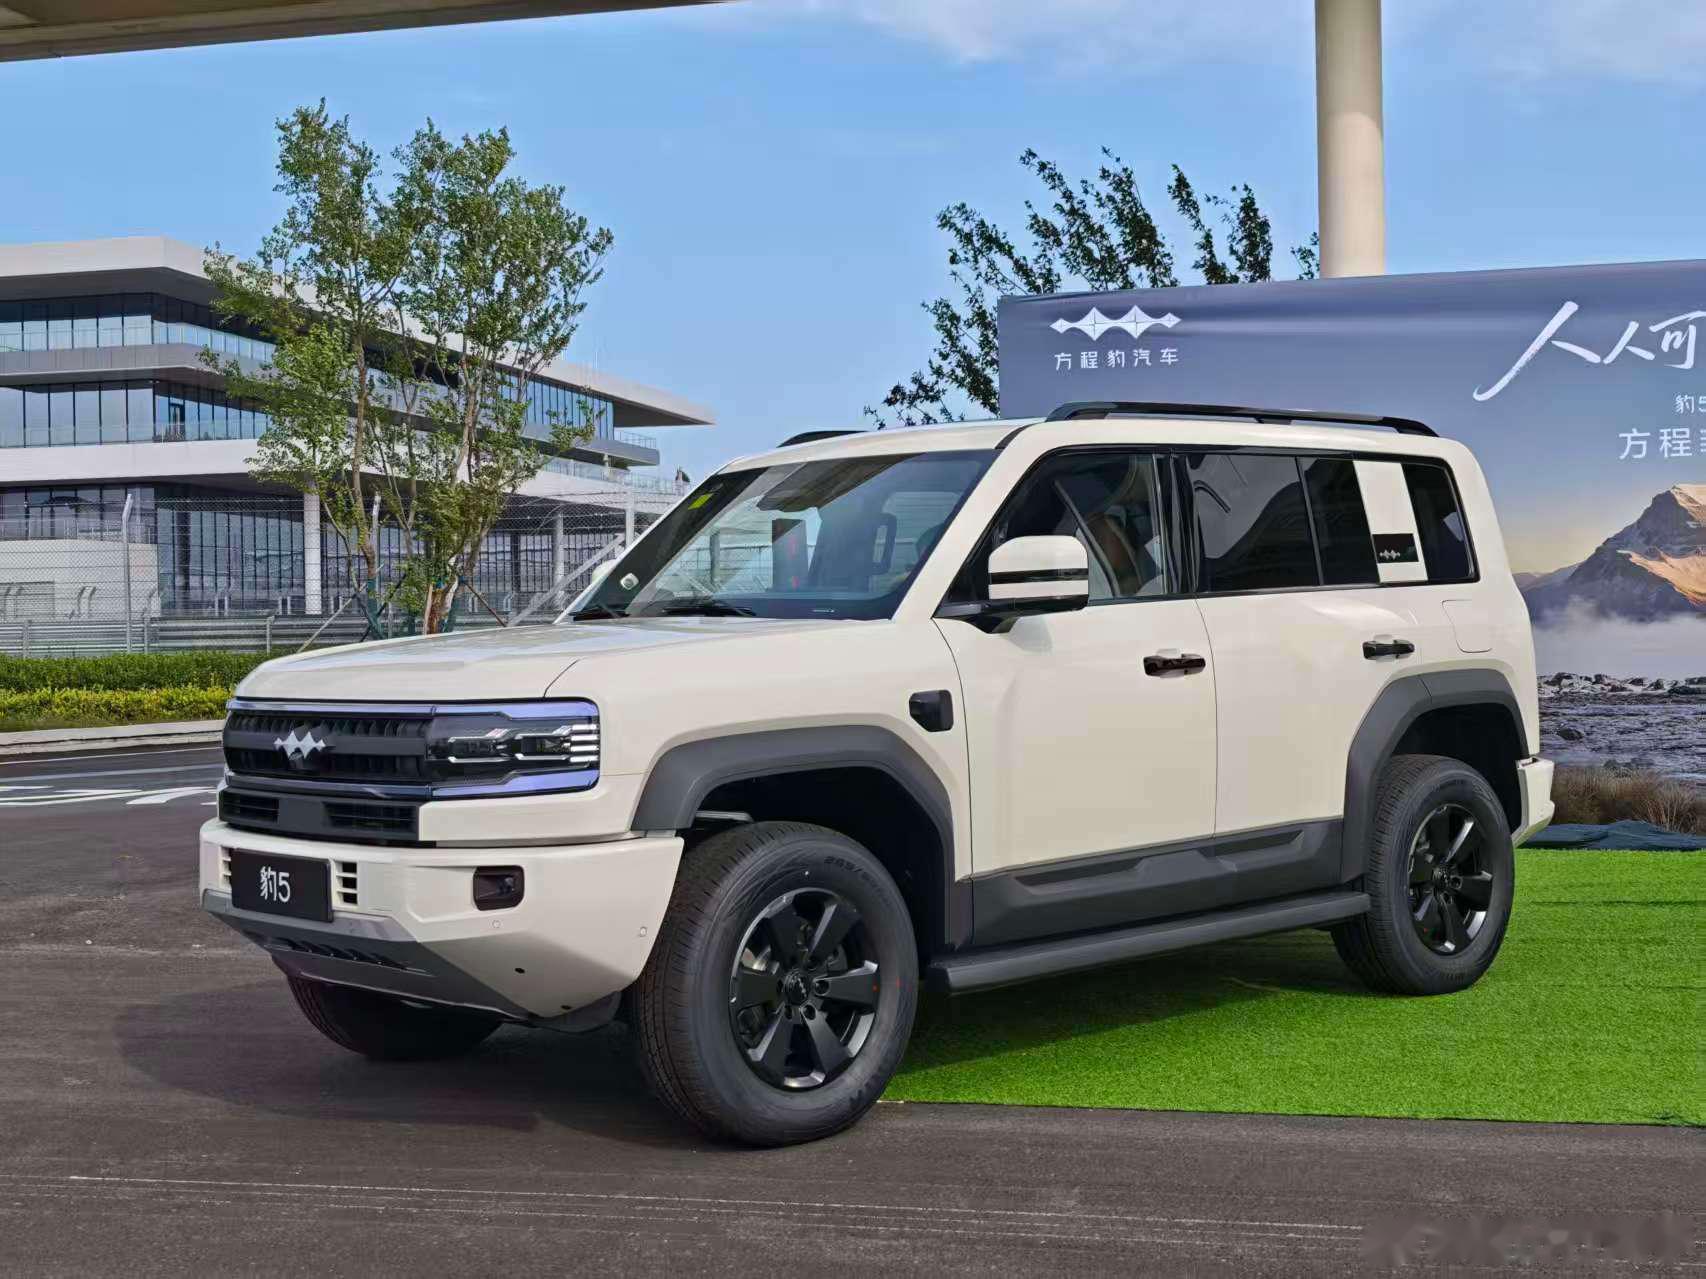
坦克700新能源、豹5、坦克400新能源、坦克500新能源四款车型月销均接近或突破两千台,坦克品牌多款混动车型稳居上游,坦克300新能源、燃油版坦克400的数据对比也能看出,同车型混动版本销量全面反超燃油款。
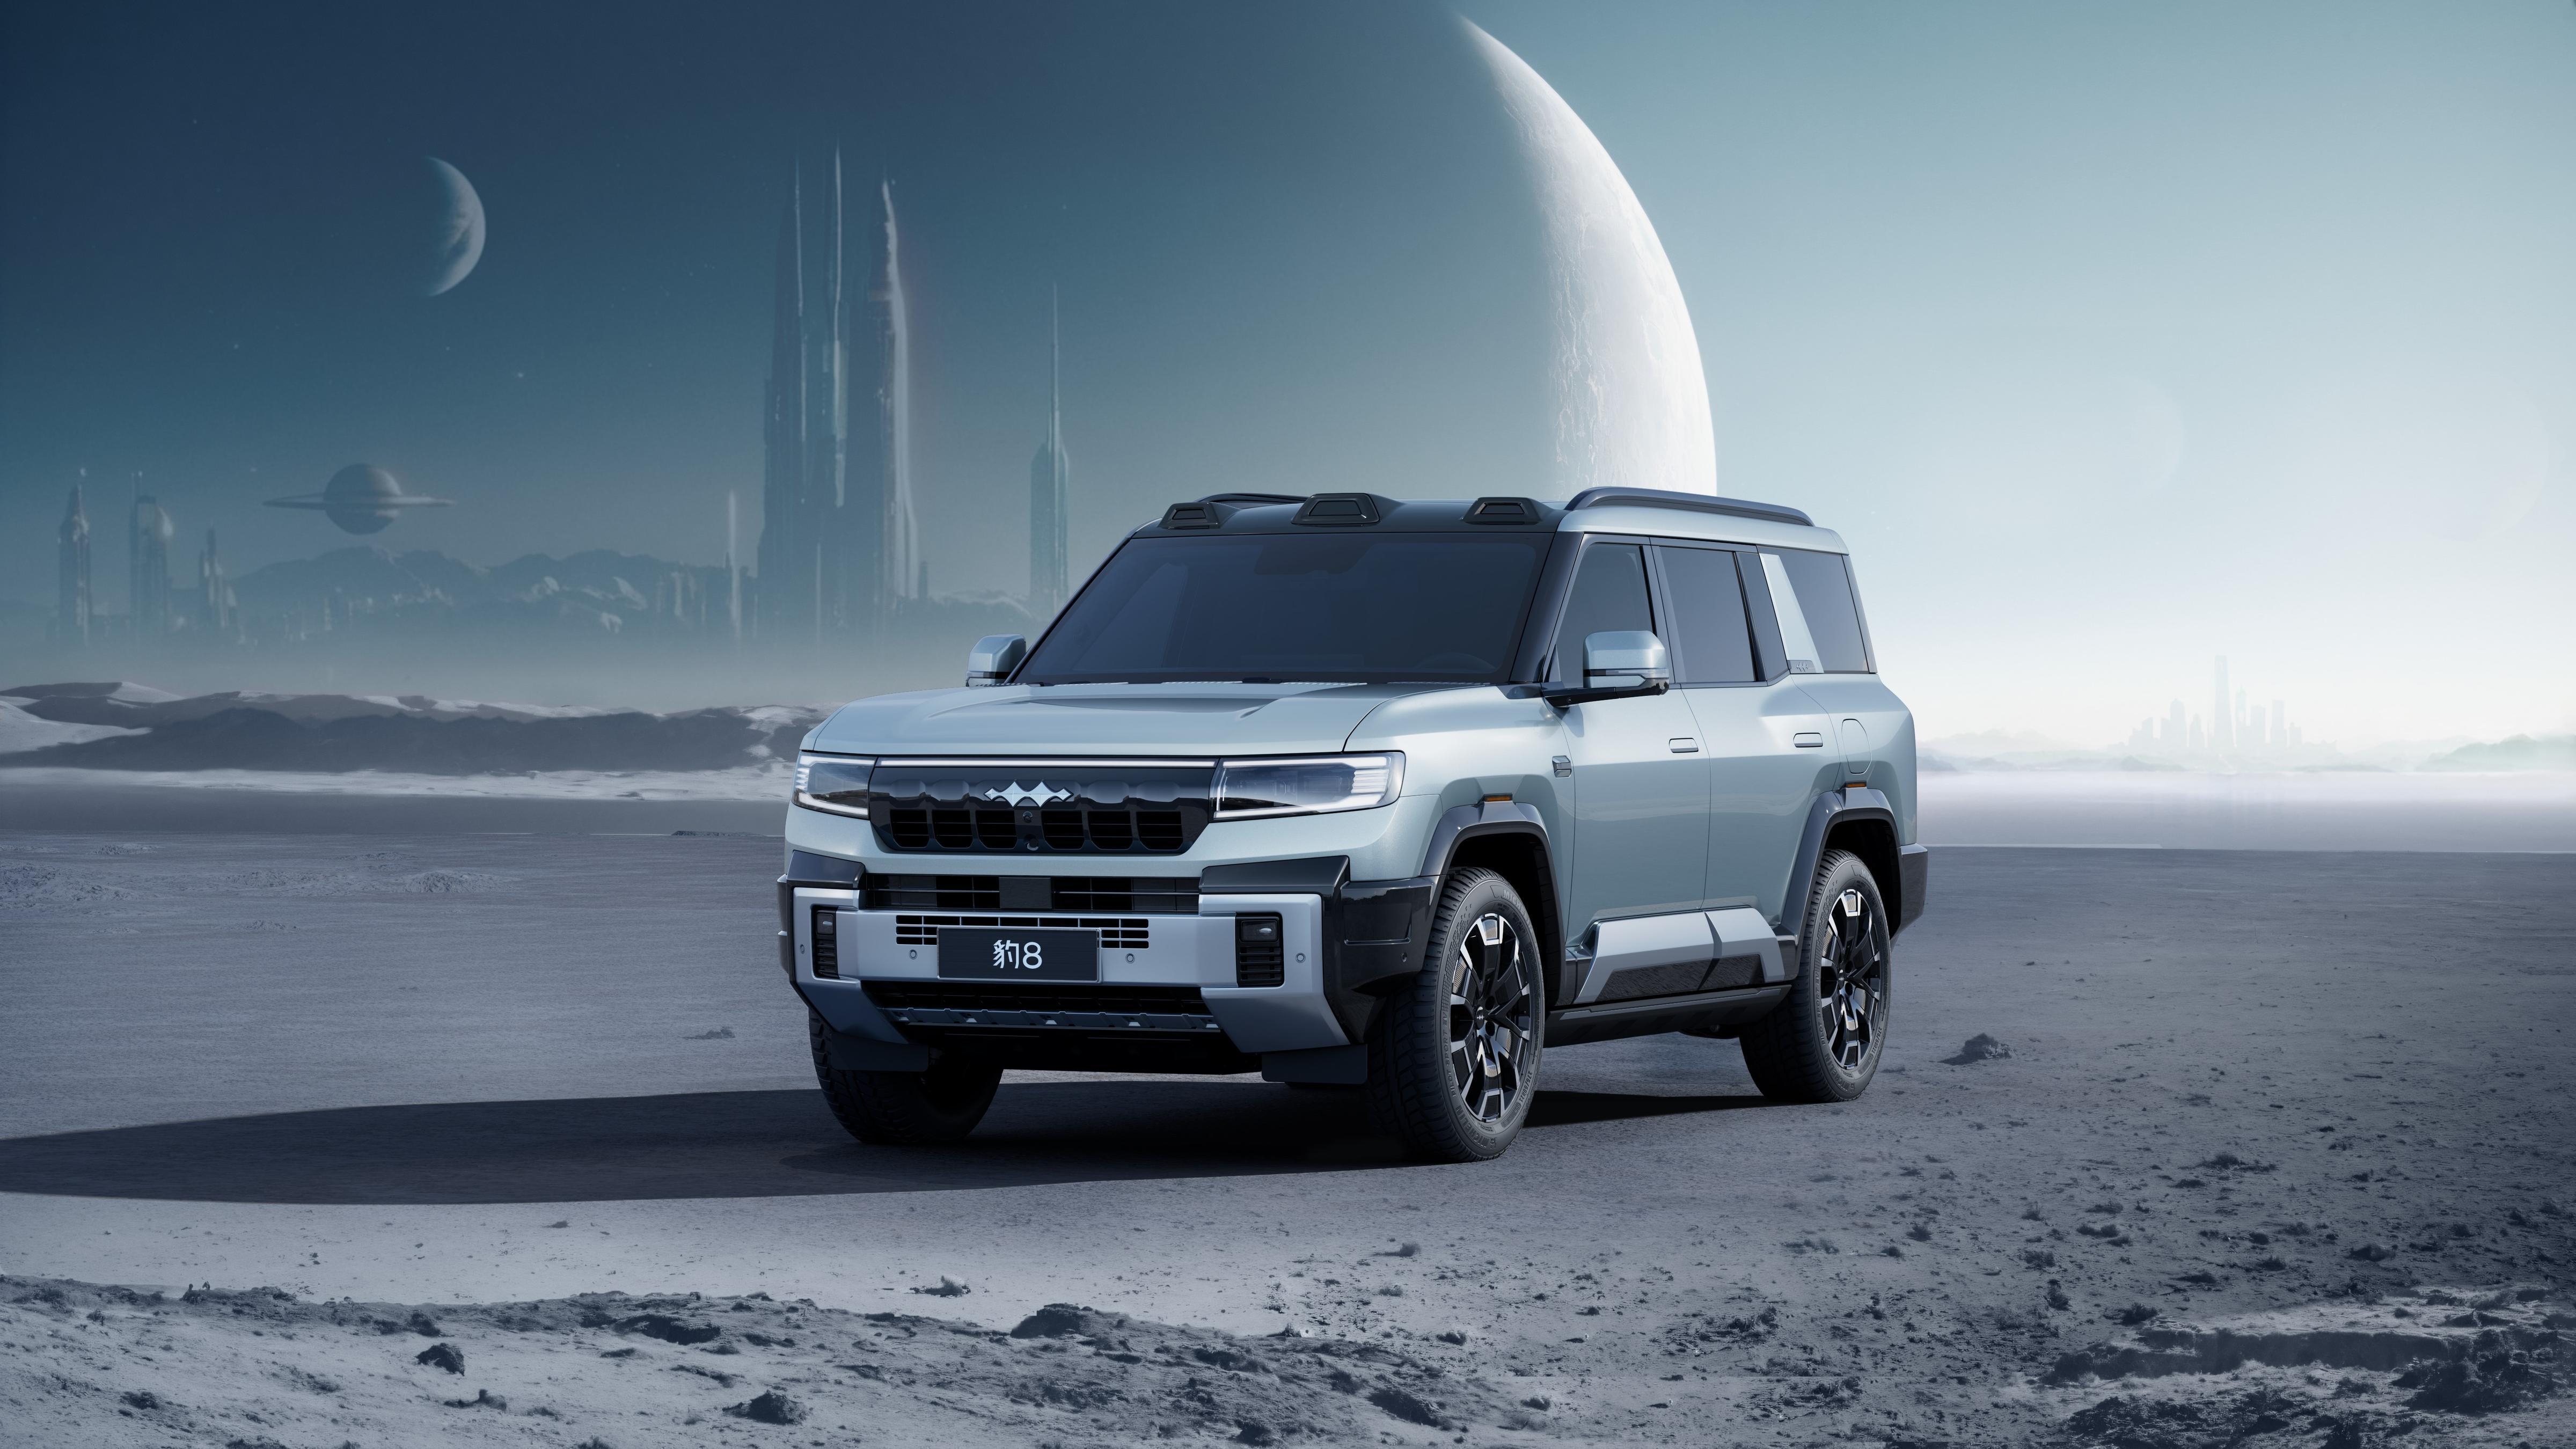
比亚迪方程豹仅靠豹5一款车稳定走量,高端豹8月销469台完善产品线,持续分流原本瞄准进口燃油越野的客户。目前市场绝大多数增量都由混动车型贡献,新能源已经撑起硬派越野销量大盘。
燃油基础款退守中端区间,合资老牌车型优势持续缩水
除坦克300之外,其余纯燃油硬派车型均退守榜单中段,难以跻身头部梯队。排名第八的普拉多是前十唯一合资车型,当月零售1183台,曾经一车难求的标杆如今销量不及多款国产混动车型一半。它仅靠可靠机械素质与保值率留住部分燃油忠实用户,但高油耗、智能化落后、定价偏高的短板,让大量潜在买家转向同价位国产混动车型,生存空间持续收缩。
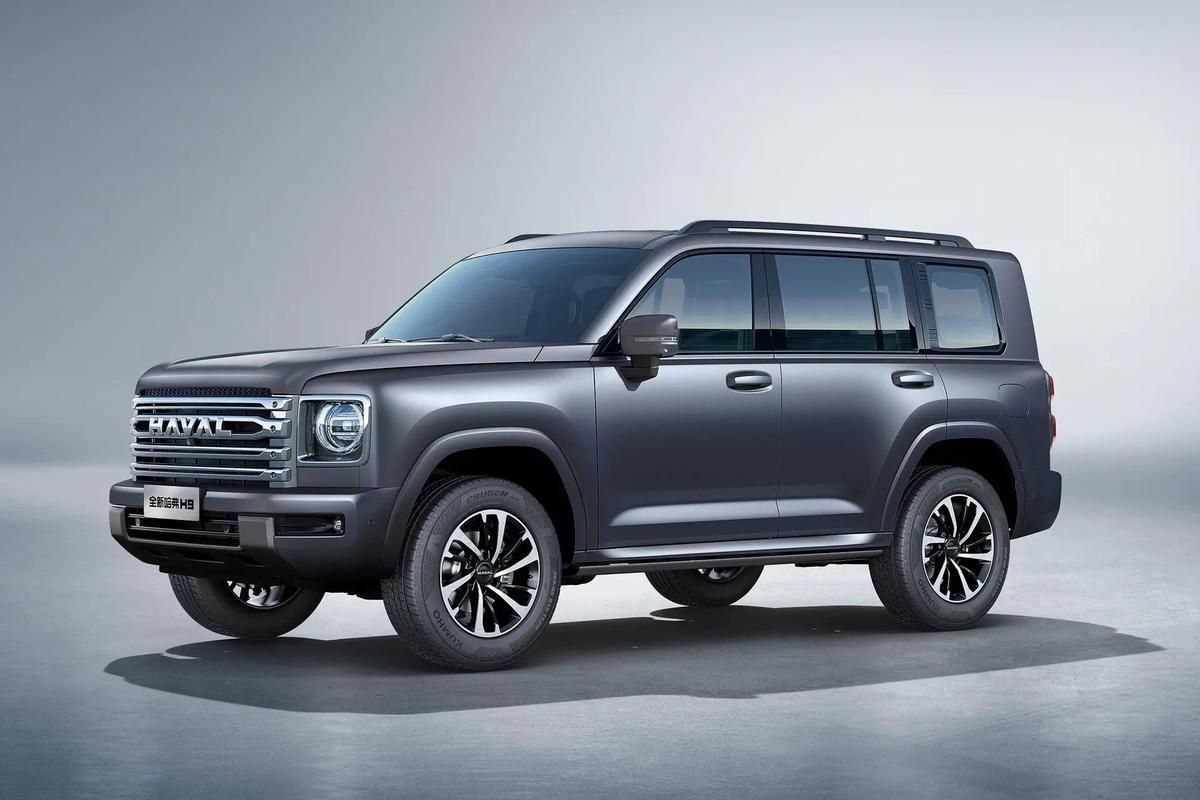
哈弗H9、212T01、纵横G700月销均不足千台,哈弗H5仅488台,这类老牌燃油车型更新缓慢、缺少混动版本,只能依靠情怀守住小众刚需市场,整体份额不断被混动车型挤压,早已失去赛道主导权。
进口小众越野市场遇冷,美系、日系高端车型销量疲软
榜单五百台以下尾部集中了进口与小众燃油车型,市场表现持续低迷。福特烈马当月仅售308台,复古外观和机械素质难掩进口车价高、维保贵的短板,对比国产混动毫无性价比。
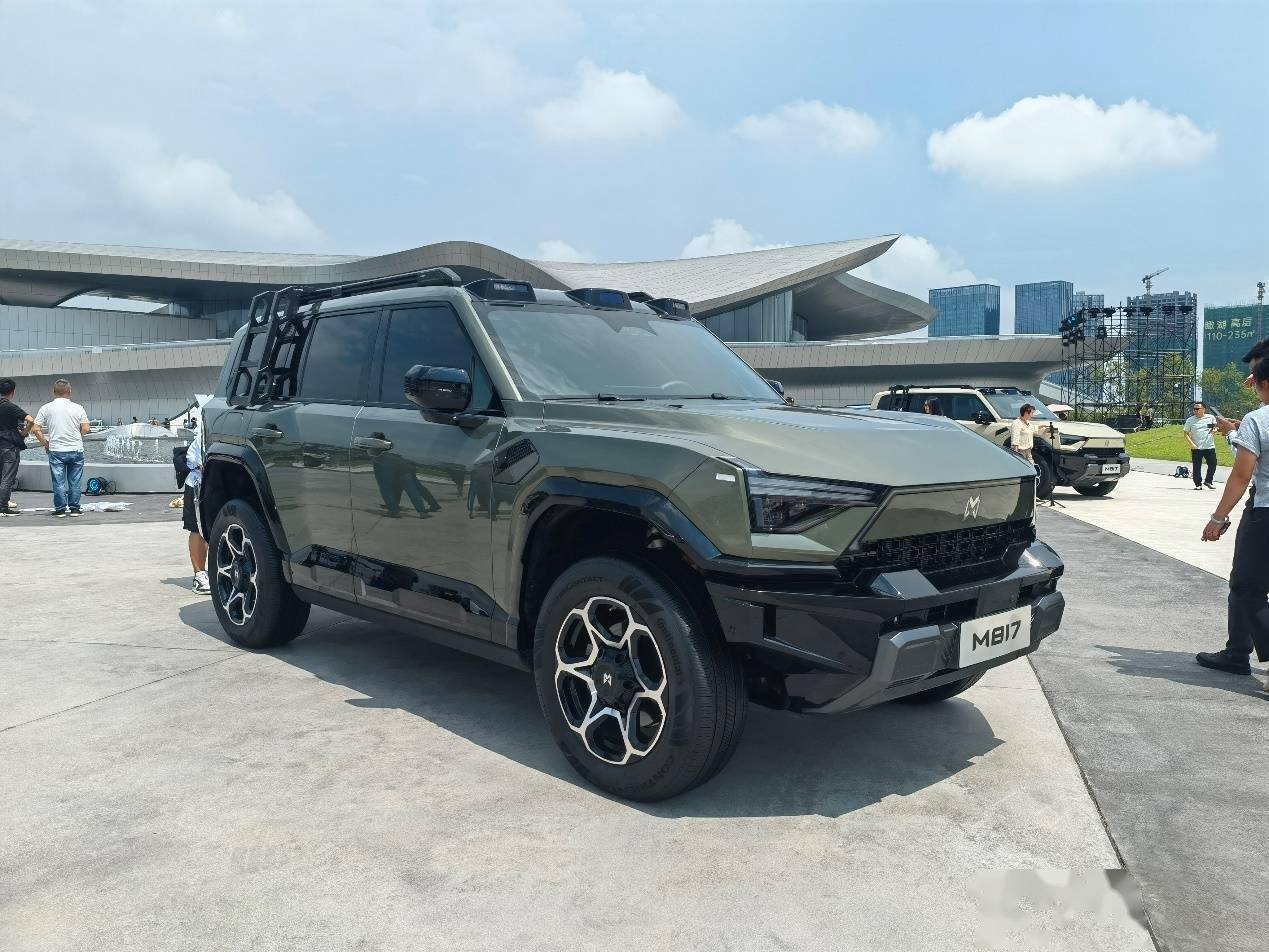
猛士M817月销340台、勇士181台,军工属性定位小众,门槛偏高难以走进普通家庭。全部进口、合资燃油车型总销量,甚至不及坦克单一品牌混动车型月度销量总和。如今消费者不再盲目追捧海外越野,综合用车成本、智能配置、售后渠道后,自主品牌成为主流选择,进口越野仅靠小众圈层维持产销,无力拉动大盘增长。
百万级纯电越野曲高和寡,技术旗舰难走量仅作品牌标杆
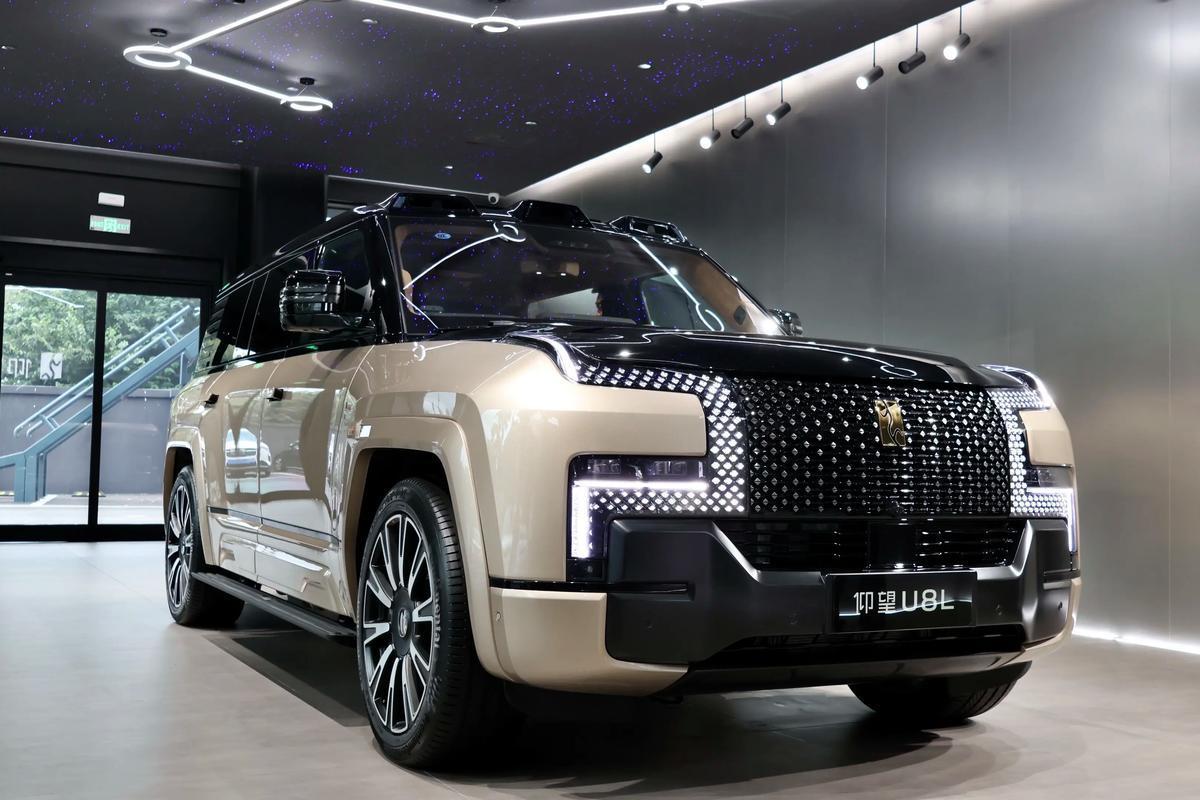
榜单末尾仰望U8、U8L月销分别仅123台、110台,百万纯电硬派陷入叫好不叫座的局面。原地掉头、四轮独立电机等技术让它成为品牌技术标杆,但高昂售价、长途补能焦虑,决定了它无法面向大众走量。对于普通家庭用户,二三十万插混越野就能覆盖通勤、自驾、越野全部需求,无需承担百万购车成本与长途补能麻烦。短期来看,插混仍是硬派越野主流路线,百万纯电越野仅承担品牌向上的展示作用,很难改变整体销量格局。
整合TOP20数据,硬派越野已经形成清晰三级梯队:两千台以上混动爆款、五百至一千五百台中端燃油车型、五百台以下小众进口与百万纯电车型。品牌端长城坦克、北京越野、比亚迪方程豹形成国产三足鼎立格局,合资进口彻底边缘化。这份榜单反映出越野消费逻辑的根本转变,如今用户不再只看重机械硬件,用车成本、智能化、户外实用性成为核心考量,国产混动精准契合全新需求。缺少新能源转型的车型持续走弱,混动赛道增量持续走高。可以预判,国产头部品牌会继续扩充混动产品线,持续挤压进口燃油车型生存空间,国产新能源硬派主导市场的格局已无法逆转。
广源优配提示:文章来自网络,不代表本站观点。